


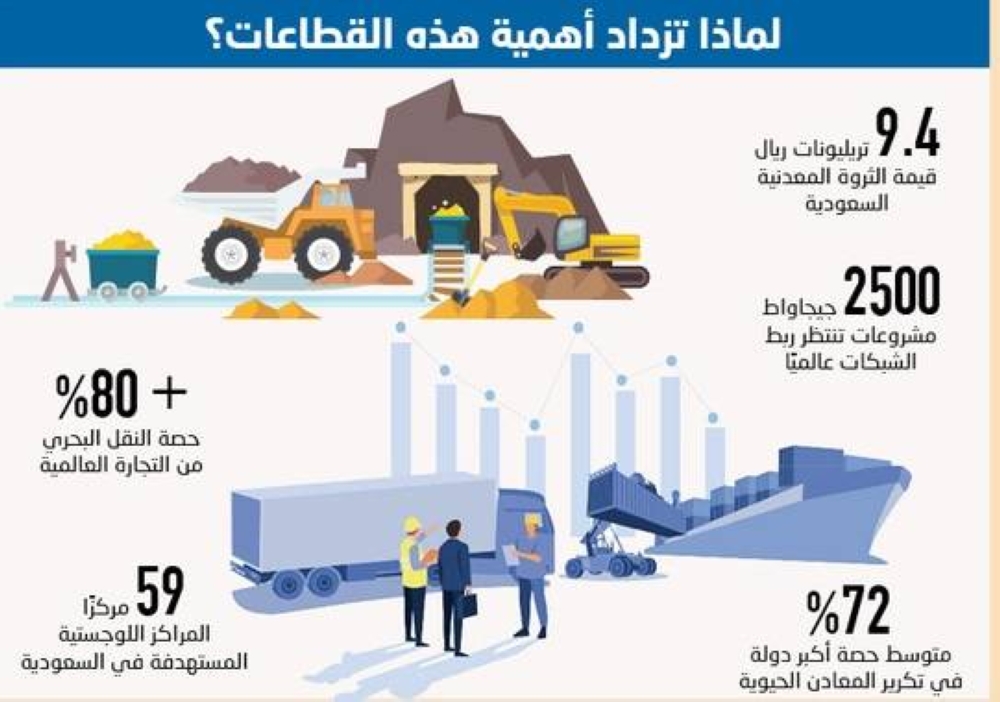

تضع الثروة المعدنية والطاقة والموقع الجغرافي السعودية أمام فرصة لتعزيز دورها في سلاسل الإمداد العالمية، في وقت تتزايد فيه القيود على الكهرباء والشبكات والمعادن الحيوية والممرات التجارية. وتقدر وزارة الصناعة والثروة المعدنية قيمة الثروات المعدنية في المملكة بأكثر من 9.4 تريليونات ريال، فيما تتوسع الاستثمارات في التعدين والصناعة والخدمات اللوجستية بالتزامن مع إعادة الشركات والدول تقييم مصادر الإمداد ومسارات التجارة.
ولا يأتي ذلك منفصلًا عن التحول الذي يشهده الاقتصاد المحلي؛ فقد سجل الناتج المحلي الإجمالي نموًا حقيقيًا بنسبة 4.5% خلال 2025، ونمت الأنشطة غير النفطية 4.9%، بينما بلغت مساهمة الصناعات التحويلية باستثناء تكرير الزيت 11.1% من الناتج المحلي بالأسعار الجارية، وفق بيانات الهيئة العامة للإحصاء.
9.4 تريليونات ريال
ويبرز التعدين كأحد الملفات التي تتقاطع فيها الموارد المحلية مع التحولات العالمية. وتضم الثروة المعدنية السعودية معادن مثل الذهب والنحاس والبوكسيت والفوسفات والعناصر الأرضية النادرة، فيما تستهدف الإستراتيجية الشاملة للتعدين والصناعات المعدنية رفع مساهمة القطاع في الناتج المحلي إلى 240 مليار ريال.
وتزداد أهمية هذه الموارد مع ارتفاع الطلب العالمي على المعادن التي تدخل في الصناعات الكهربائية والتقنيات المتقدمة والبطاريات والطاقة، في وقت لا تزال فيه عمليات التعدين والتكرير متركزة جغرافيًا في عدد محدود من الدول.
الكهرباء عنق زجاجة جديد
وعالميًا، لا تقتصر قيود الإمداد على المواد الخام. فقد أصبحت شبكات الكهرباء نفسها تحديًا أمام التوسع في الصناعة ومراكز البيانات والطاقة.
وتشير وكالة الطاقة الدولية إلى أن أكثر من 2500 جيجاواط من مشروعات التوليد والتخزين والأحمال الكبيرة تنتظر حاليًا الربط بالشبكات حول العالم، فيما تحتاج الاستثمارات السنوية في الشبكات إلى الارتفاع بنحو 50% بحلول 2030 مقارنة بالمستوى الحالي البالغ نحو 400 مليار دولار.
وتتزامن هذه الضغوط مع نمو الطلب على الكهرباء نتيجة توسع الصناعة ومراكز البيانات والذكاء الاصطناعي والسيارات الكهربائية، لتصبح سرعة بناء الشبكات عنصرًا مؤثرًا في توقيت تنفيذ المشروعات.
المعادن تحت الضغط
وفي سوق المعادن الحيوية، ارتفعت أسعار الألومنيوم والنحاس والقصدير بنحو الثلث بين يناير 2025 وأبريل 2026، بينما زادت أسعار الليثيوم بأكثر من الضعف، وارتفعت أسعار الكوبالت بنحو 130%، وفق وكالة الطاقة الدولية.
كما ارتفع متوسط حصة أكبر دولة في تكرير المعادن الحيوية إلى 72% في 2025، مقابل 70% في 2023.
ولا تتعلق المسألة بحجم السوق فقط؛ فالمعادن أصبحت مدخلًا لشبكات الكهرباء والبطاريات والسيارات والصناعات التقنية، ما يجعل تأمينها جزءًا من الحسابات الصناعية للدول والشركات.
الموقع يدخل في المعادلة
وتبرز اللوجستيات كحلقة ثالثة في هذه المنظومة. فالنقل البحري يحمل أكثر من 80% من التجارة العالمية، فيما أدت اضطرابات البحر الأحمر إلى إعادة توجيه السفن وزيادة زمن ومسافة الرحلات.
وأفاد صندوق النقد الدولي بأن حركة السفن عبر باب المندب ظلت عند نحو نصف مستويات ما قبل اضطرابات 2023، بينما أشارت تقارير أخرى إلى تباطؤ نمو التجارة البحرية العالمية من 2.2% في 2024 إلى توقعات عند 0.5% في 2025.
وفي السعودية، تتوسع منظومة المراكز اللوجستية إلى 59 مركزًا بمساحة تتجاوز 100 مليون متر مربع، ضمن مستهدفات الإستراتيجية الوطنية للنقل والخدمات اللوجستية، ما يضيف بُعدًا آخر إلى دور الموقع الجغرافي في حركة التجارة وسلاسل الإمداد.
وتتقاطع هذه المسارات الثلاثة ــ المعادن والطاقة واللوجستيات ــ مع التحولات في الاقتصاد العالمي، لتصبح القيمة الاقتصادية للموارد مرتبطة ليس بوجودها فقط، وإنما بقدرة المملكة على استخراجها ومعالجتها وتصنيعها ونقلها إلى الأسواق.
ومع استمرار إعادة تشكيل سلاسل الإمداد، ينتقل جزء من المنافسة الاقتصادية العالمية من البحث عن الأسواق ورأس المال إلى البحث عن المواد والطاقة والبنية التحتية القادرة على تحويلها إلى إنتاج.
ولا يأتي ذلك منفصلًا عن التحول الذي يشهده الاقتصاد المحلي؛ فقد سجل الناتج المحلي الإجمالي نموًا حقيقيًا بنسبة 4.5% خلال 2025، ونمت الأنشطة غير النفطية 4.9%، بينما بلغت مساهمة الصناعات التحويلية باستثناء تكرير الزيت 11.1% من الناتج المحلي بالأسعار الجارية، وفق بيانات الهيئة العامة للإحصاء.
9.4 تريليونات ريال
ويبرز التعدين كأحد الملفات التي تتقاطع فيها الموارد المحلية مع التحولات العالمية. وتضم الثروة المعدنية السعودية معادن مثل الذهب والنحاس والبوكسيت والفوسفات والعناصر الأرضية النادرة، فيما تستهدف الإستراتيجية الشاملة للتعدين والصناعات المعدنية رفع مساهمة القطاع في الناتج المحلي إلى 240 مليار ريال.
وتزداد أهمية هذه الموارد مع ارتفاع الطلب العالمي على المعادن التي تدخل في الصناعات الكهربائية والتقنيات المتقدمة والبطاريات والطاقة، في وقت لا تزال فيه عمليات التعدين والتكرير متركزة جغرافيًا في عدد محدود من الدول.
الكهرباء عنق زجاجة جديد
وعالميًا، لا تقتصر قيود الإمداد على المواد الخام. فقد أصبحت شبكات الكهرباء نفسها تحديًا أمام التوسع في الصناعة ومراكز البيانات والطاقة.
وتشير وكالة الطاقة الدولية إلى أن أكثر من 2500 جيجاواط من مشروعات التوليد والتخزين والأحمال الكبيرة تنتظر حاليًا الربط بالشبكات حول العالم، فيما تحتاج الاستثمارات السنوية في الشبكات إلى الارتفاع بنحو 50% بحلول 2030 مقارنة بالمستوى الحالي البالغ نحو 400 مليار دولار.
وتتزامن هذه الضغوط مع نمو الطلب على الكهرباء نتيجة توسع الصناعة ومراكز البيانات والذكاء الاصطناعي والسيارات الكهربائية، لتصبح سرعة بناء الشبكات عنصرًا مؤثرًا في توقيت تنفيذ المشروعات.
المعادن تحت الضغط
وفي سوق المعادن الحيوية، ارتفعت أسعار الألومنيوم والنحاس والقصدير بنحو الثلث بين يناير 2025 وأبريل 2026، بينما زادت أسعار الليثيوم بأكثر من الضعف، وارتفعت أسعار الكوبالت بنحو 130%، وفق وكالة الطاقة الدولية.
كما ارتفع متوسط حصة أكبر دولة في تكرير المعادن الحيوية إلى 72% في 2025، مقابل 70% في 2023.
ولا تتعلق المسألة بحجم السوق فقط؛ فالمعادن أصبحت مدخلًا لشبكات الكهرباء والبطاريات والسيارات والصناعات التقنية، ما يجعل تأمينها جزءًا من الحسابات الصناعية للدول والشركات.
الموقع يدخل في المعادلة
وتبرز اللوجستيات كحلقة ثالثة في هذه المنظومة. فالنقل البحري يحمل أكثر من 80% من التجارة العالمية، فيما أدت اضطرابات البحر الأحمر إلى إعادة توجيه السفن وزيادة زمن ومسافة الرحلات.
وأفاد صندوق النقد الدولي بأن حركة السفن عبر باب المندب ظلت عند نحو نصف مستويات ما قبل اضطرابات 2023، بينما أشارت تقارير أخرى إلى تباطؤ نمو التجارة البحرية العالمية من 2.2% في 2024 إلى توقعات عند 0.5% في 2025.
وفي السعودية، تتوسع منظومة المراكز اللوجستية إلى 59 مركزًا بمساحة تتجاوز 100 مليون متر مربع، ضمن مستهدفات الإستراتيجية الوطنية للنقل والخدمات اللوجستية، ما يضيف بُعدًا آخر إلى دور الموقع الجغرافي في حركة التجارة وسلاسل الإمداد.
وتتقاطع هذه المسارات الثلاثة ــ المعادن والطاقة واللوجستيات ــ مع التحولات في الاقتصاد العالمي، لتصبح القيمة الاقتصادية للموارد مرتبطة ليس بوجودها فقط، وإنما بقدرة المملكة على استخراجها ومعالجتها وتصنيعها ونقلها إلى الأسواق.
ومع استمرار إعادة تشكيل سلاسل الإمداد، ينتقل جزء من المنافسة الاقتصادية العالمية من البحث عن الأسواق ورأس المال إلى البحث عن المواد والطاقة والبنية التحتية القادرة على تحويلها إلى إنتاج.


