


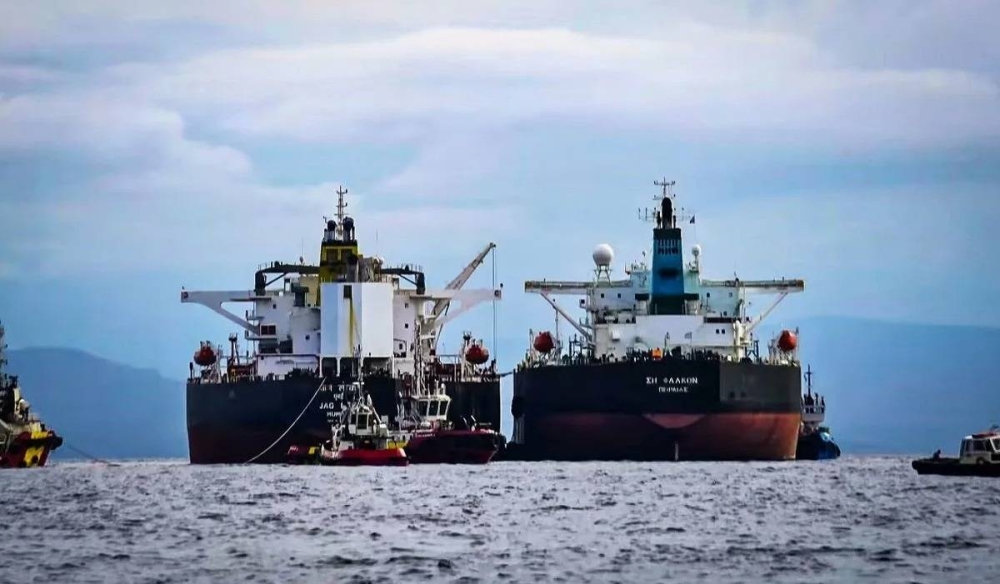

لامس خام برنت 111.75 دولارًا للبرميل خلال تداولات الثلاثاء، مسجلًا أعلى مستوى في خمسة أشهر، وسط مخاوف من اضطراب إمدادات الطاقة. ومع ترقب تطورات المفاوضات بين الولايات المتحدة وإيران، تتجه الأنظار إلى الدول والقطاعات الأكثر استفادة من إعادة فتح مضيق هرمز، والجهات التي قد تتراجع مكاسبها مع انحسار المخاطر.
وتشير تحليلات اقتصادية رصدتها «الوطن» صادرة عن مؤسسات مالية وبحوث أسواق الطاقة إلى أن إعادة فتح المضيق قد تخفف مخاطر الإمدادات وتدعم تعافي الأسواق الآسيوية، إلا أن عودة التدفقات إلى مستوياتها الطبيعية قد تستغرق أسابيع أو أشهر، بفعل تحديات الشحن والتأمين واستعادة العمليات. وفي ضوء هذه التقديرات، تبرز ثلاثة مسارات محتملة: استمرار المفاوضات دون انفراجة فعلية، أو استعادة الملاحة تدريجيًا، أو عودتها بصورة مستقرة، مع اختلاف انعكاسات كل مسار على الدول المصدرة والمستوردة وقطاعات الطاقة والنقل والتأمين.
آسيا في مقدمة المستفيدين
تتصدر الصين والهند واليابان وكوريا الجنوبية الاقتصادات المرشحة للاستفادة من استقرار الملاحة، لاعتمادها على واردات الطاقة العابرة للمضيق. ووفق بيانات إدارة معلومات الطاقة الأمريكية لعام 2024، اتجه نحو 84 % من النفط الخام والمكثفات و83 % من الغاز الطبيعي المسال المار عبر هرمز إلى الأسواق الآسيوية، فيما استحوذت الدول الآسيوية الأربع على 69 % من تدفقات الخام والمكثفات عبره.
وقد يسهم انتظام الإمدادات وتراجع تكاليف النقل والتأمين في تخفيف فاتورة الطاقة وكلفة تشغيل المصانع، ودعم قطاعات التكرير والبتروكيماويات والطيران والصناعات كثيفة الاستهلاك للطاقة، إلى جانب الحد من الضغوط التضخمية.
الخليج بين الكميات والأسعار
في المقابل، تجمع دول الخليج بين مكاسب استقرار الصادرات واحتمال تراجع أسعار النفط. فعودة الملاحة بصورة منتظمة تقلل مخاطر التعطل وتكاليف النقل والتأمين، لكن انحسار علاوة المخاطر قد يضغط على الأسعار إذا تزامن مع عودة الإمدادات.
وبالنسبة إلى السعودية، يتحدد الأثر بحجم الصادرات والسعر المحقق وتكاليف النقل، وليس بسعر برنت وحده. كما قد تستفيد إيران من استعادة صادراتها إذا أسفرت المفاوضات عن تخفيف القيود، بينما قد تتراجع الميزة السعرية لبعض المنتجين خارج المنطقة مع انحسار الأسعار الاستثنائية.
ثلاثة سيناريوهات للأسواق
في السيناريو الأول، استمرار التفاوض دون فتح مستقر، تبقى مخاطر الإمدادات والشحن مرتفعة، وتستمر الضغوط على المستوردين وشركات النقل والتأمين.
أما السيناريو الثاني، الفتح التدريجي، فقد يشهد تحسنًا في حركة السفن وتراجعًا تدريجيًا في تكاليف الشحن والتأمين، مع استفادة المستوردين والصناعات كثيفة الطاقة، مقابل انحسار بعض المكاسب الاستثنائية لشركات النقل.
وفي السيناريو الثالث، استقرار الملاحة وعودة التدفقات، تتسع فرص انخفاض علاوة المخاطر وتحسن كلفة التجارة والطاقة. ويصبح المستوردون والصناعات المعتمدة على الطاقة من أبرز المستفيدين، بينما تتحدد مكاسب المنتجين وفق قدرتهم على تعويض انخفاض الأسعار بزيادة الصادرات وخفض التكاليف.
ولا يقتصر الأثر على النفط؛ إذ قد تستفيد الموانئ والتجارة والطيران من عودة الثقة إلى الممرات البحرية، في حين قد تتراجع أجور الشحن وأقساط مخاطر الحرب. وتظل أعداد السفن العابرة وحجم الصادرات وأسعار الشحن والتأمين من أبرز المؤشرات التي تكشف مدى تحقق الانفراجة.


