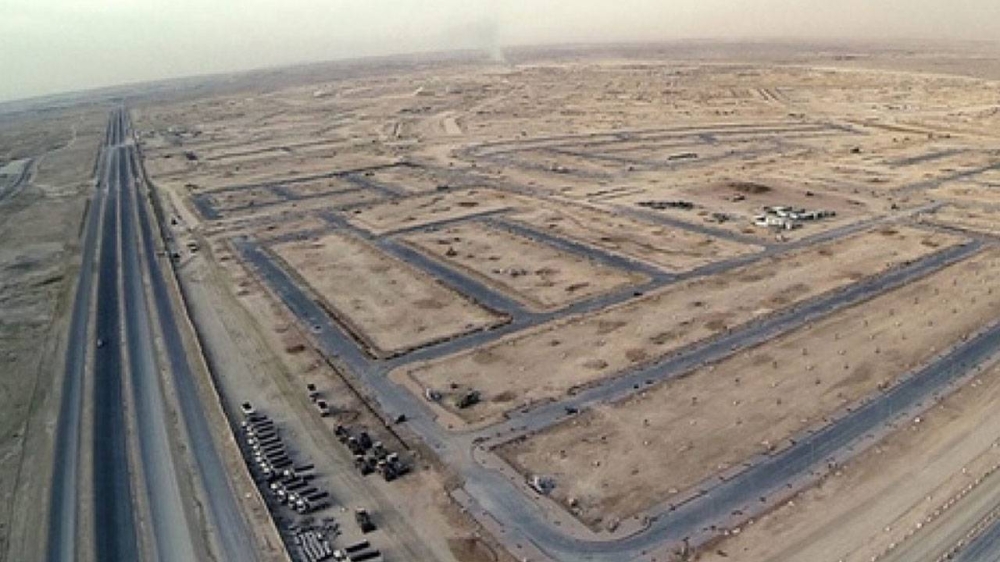

اعتمدت وزارة البلديات والإسكان ضوابط وإجراءات لتنظيم التصرفات العقارية على الأراضي الخاضعة لرسوم الأراضي البيضاء، تضمنت تحديد حالات تقييد نقل الملكية وفق شروط وإجراءات محددة، بما يسهم في تنظيم التعاملات العقارية، ومراعاة احتياجات الملاك والمطورين، ودعم استمرارية مشروعات التطوير والاستثمار العقاري.
سداد الرسوم
وأوضحت الوزارة أن اعتماد الضوابط يأتي تنفيذًا لقرار مجلس الوزراء رقم (263) وتاريخ 1448/03/12هـ، الذي نص على عدم توثيق التصرفات العقارية الناقلة لملكية الأراضي الخاضعة لرسوم الأراضي البيضاء إلا بعد التحقق من سداد الرسوم المستحقة عليها، بما يعزز الالتزام بالسداد وينظم التعاملات العقارية، مع مراعاة الحالات التي تستدعي تنظيمًا خاصًا للتصرفات.
فرز الأراضي
وبيّنت البلديات والإسكان أن الحالات المشمولة بالضوابط تتضمن تقديم كامل الأرض حصة عينية في رأس مال صندوق استثمار عقاري، وقسمة التركة بين الورثة، وبيع الأرض لمشتر يتولى تطويرها أو بناءها خلال المدة الإضافية الممنوحة للمكلف، وفق الشروط المحددة. كما تشمل فرز الأراضي الخاضعة للرسم أو دمجها بين الملاك أنفسهم بغرض تطويرها، والتصرفات الناقلة للملكية المستندة إلى أحكام قضائية.
وتضم الحالات كذلك التصرفات المنفذة ضمن مشروعات معتمدة للبيع والتأجير على الخارطة، والتصرفات التي تكون الدولة طرفًا فيها، أو الناشئة عن نزع الملكية للمصلحة العامة ووضع اليد المؤقت على العقارات.
الإجراءات النظامية
وأكدت الوزارة أن توثيق التصرفات ضمن هذه الحالات يتطلب استكمال الإجراءات النظامية اللازمة، مع استمرار الالتزام بسداد الرسوم المستحقة وفق الضوابط المحددة، مشددة على أن هذه الحالات لا تمثل إعفاء من الرسوم، وإنما مسارات تنظيمية تتيح توثيق تصرفات محددة وفق متطلباتها النظامية.
وأشارت إلى أن هذه الضوابط تأتي ضمن جهودها لتطوير منظومة السوق العقارية، ورفع كفاءة استغلال الأراضي، وتحفيز الاستثمار والتطوير العقاري، بما يسهم في زيادة المعروض العقاري وتوفير خيارات سكنية متنوعة، وتعزيز كفاءة القطاع واستدامته، ومواكبة تطلعات المستفيدين ودعم مستهدفات تحسين جودة الحياة.
ضوابط جديدة
- اشتراط سداد الرسوم المستحقة قبل نقل الملكية.
- قسمة التركات بين الورثة ضمن التصرفات المنظمة.
- بيع الأرض لمشتر يتولى تطويرها أو بناءها.
- فرز الأراضي أو دمجها بين الملاك أنفسهم.
- تنظيم التصرفات المنفذة ضمن مشروعات معتمدة.
- التوثيق يتطلب استكمال الإجراءات النظامية اللازمة.
- الحالات المحددة لا تمثل إعفاءً من الرسوم أو إسقاطًا لها.
سداد الرسوم
وأوضحت الوزارة أن اعتماد الضوابط يأتي تنفيذًا لقرار مجلس الوزراء رقم (263) وتاريخ 1448/03/12هـ، الذي نص على عدم توثيق التصرفات العقارية الناقلة لملكية الأراضي الخاضعة لرسوم الأراضي البيضاء إلا بعد التحقق من سداد الرسوم المستحقة عليها، بما يعزز الالتزام بالسداد وينظم التعاملات العقارية، مع مراعاة الحالات التي تستدعي تنظيمًا خاصًا للتصرفات.
فرز الأراضي
وبيّنت البلديات والإسكان أن الحالات المشمولة بالضوابط تتضمن تقديم كامل الأرض حصة عينية في رأس مال صندوق استثمار عقاري، وقسمة التركة بين الورثة، وبيع الأرض لمشتر يتولى تطويرها أو بناءها خلال المدة الإضافية الممنوحة للمكلف، وفق الشروط المحددة. كما تشمل فرز الأراضي الخاضعة للرسم أو دمجها بين الملاك أنفسهم بغرض تطويرها، والتصرفات الناقلة للملكية المستندة إلى أحكام قضائية.
وتضم الحالات كذلك التصرفات المنفذة ضمن مشروعات معتمدة للبيع والتأجير على الخارطة، والتصرفات التي تكون الدولة طرفًا فيها، أو الناشئة عن نزع الملكية للمصلحة العامة ووضع اليد المؤقت على العقارات.
الإجراءات النظامية
وأكدت الوزارة أن توثيق التصرفات ضمن هذه الحالات يتطلب استكمال الإجراءات النظامية اللازمة، مع استمرار الالتزام بسداد الرسوم المستحقة وفق الضوابط المحددة، مشددة على أن هذه الحالات لا تمثل إعفاء من الرسوم، وإنما مسارات تنظيمية تتيح توثيق تصرفات محددة وفق متطلباتها النظامية.
وأشارت إلى أن هذه الضوابط تأتي ضمن جهودها لتطوير منظومة السوق العقارية، ورفع كفاءة استغلال الأراضي، وتحفيز الاستثمار والتطوير العقاري، بما يسهم في زيادة المعروض العقاري وتوفير خيارات سكنية متنوعة، وتعزيز كفاءة القطاع واستدامته، ومواكبة تطلعات المستفيدين ودعم مستهدفات تحسين جودة الحياة.
ضوابط جديدة
- اشتراط سداد الرسوم المستحقة قبل نقل الملكية.
- قسمة التركات بين الورثة ضمن التصرفات المنظمة.
- بيع الأرض لمشتر يتولى تطويرها أو بناءها.
- فرز الأراضي أو دمجها بين الملاك أنفسهم.
- تنظيم التصرفات المنفذة ضمن مشروعات معتمدة.
- التوثيق يتطلب استكمال الإجراءات النظامية اللازمة.
- الحالات المحددة لا تمثل إعفاءً من الرسوم أو إسقاطًا لها.